
Trang sản phẩm thật ra đang nói gì
Trước khi nói cơ chế, đáng nhìn xem một trang như vậy tự trình bày mình ra sao, vì cách trình bày đang làm rất nhiều việc.
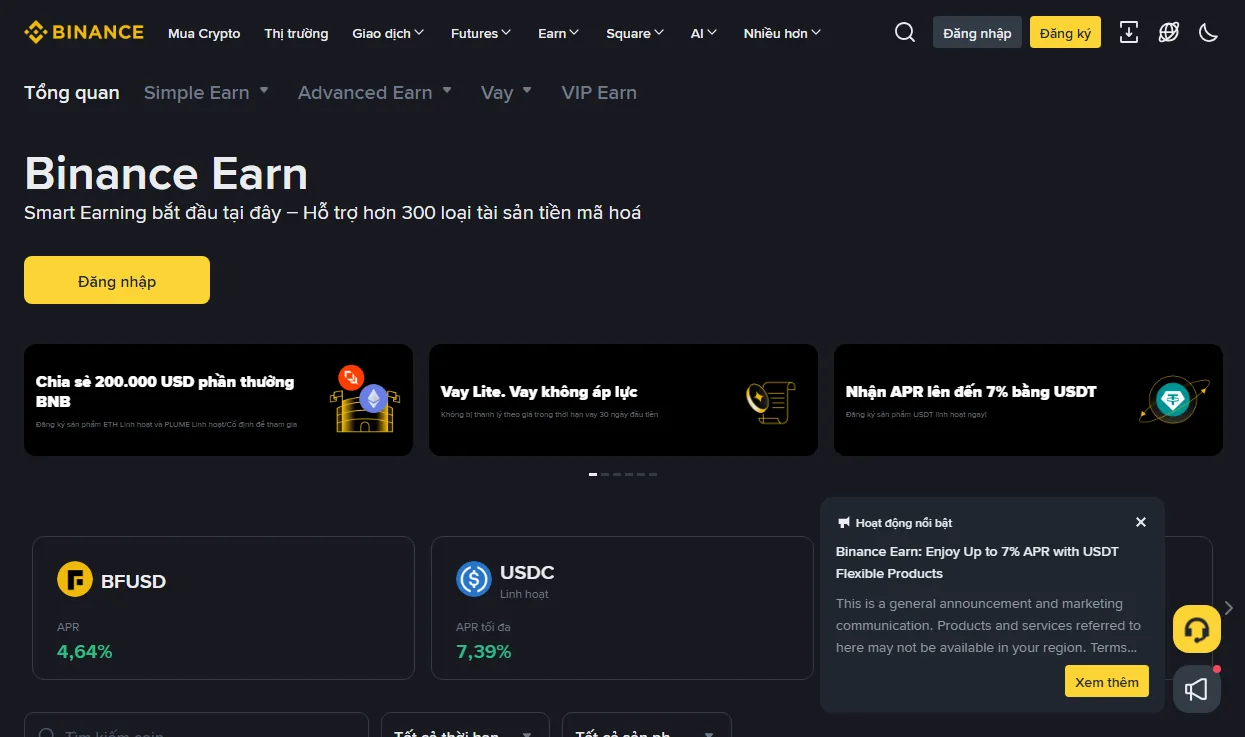
Chữ "Earn" là một cái nhãn phân loại phủ lên những sản phẩm gần như không có gì chung: có cái cho các nhà giao dịch ký quỹ vay tài sản của bạn, có cái đem stake trên một mạng lưới, có cái đăng ký bạn vào một sản phẩm cấu trúc mà kết quả phụ thuộc vào giá, và có cái là khoản vay mà bạn là người đi vay chứ không phải người cho vay. Chúng chung một trang, chung một ngôn ngữ thiết kế và chung một đơn vị đo, và chính cái bề mặt chung ấy là nguồn của phần lớn sự nhầm lẫn trong chủ đề này.
Cũng để ý con số nào được làm nổi. "Max APR" là mức ở bậc tốt nhất, trên số dư nhỏ nhất được phép, đôi khi trong một cửa sổ khuyến mãi. Mức bạn thật sự nhận được trên số tiền bạn thật sự định nạp thường nằm cách đó một cú bấm và luôn thấp hơn.
Lợi nhuận thật sự đến từ đâu
Mọi khoản lợi nhuận trung thực đều có người trả. Bốn nguồn lớn phủ gần hết những gì có trên một trang như trên:
- Cho nhà giao dịch đòn bẩy vay. Tài sản của bạn được cho những người vay để giao dịch ký quỹ mượn, và họ trả lãi. Lợi nhuận là thật và do nhu cầu giao dịch nuôi — nghĩa là nó tụt khi thị trường im ắng, và người đi vay, theo đúng cấu tạo, là những người dùng đòn bẩy nhiều nhất trên thị trường.
- Stake trên mạng lưới. Tài sản tham gia bảo vệ một mạng proof-of-stake và giao thức phát thưởng. Mức do mạng lưới đặt. Chỗ vướng là thời gian gỡ stake, vốn là thuộc tính của giao thức và nền tảng không miễn được, cộng rủi ro bị phạt nếu validator làm sai.
- Sản phẩm cấu trúc gắn điều kiện giá. Các sản phẩm dạng dual-currency trả một mức quảng cáo rất cao đổi lấy việc bạn chấp nhận một trong hai kết cục tuỳ giá rơi vào đâu. Mức đó không phải lãi suất; nó gần với phí bán quyền chọn hơn, và "rủi ro" ở đây không phải một sự kiện hiếm mà là trường hợp bình thường: giá dịch chuyển.
- Tiếp thị. Một mức khuyến mãi trả từ ngân sách của nền tảng để hút tiền gửi. Có thật, có hạn về thời gian, và thường bị chặn ở một số vốn nhỏ.
Nếu trang sản phẩm không cho bạn suy ra được nó thuộc cái nào trong bốn loại đó, thì chính điều đó là kết luận. Mọi sản phẩm đàng hoàng đều nói ra, thường ở một liên kết quy tắc hoặc hỏi đáp phía dưới.
Lãi tính bằng gì không phải là lợi nhuận
Đây là sai lầm tốn tiền nhất và ít được bàn nhất.
Một sản phẩm trả 8% trên một token là trả cho bạn thêm 8% số token đó. Nếu token là stablecoin thì cái đó gần với lợi nhuận theo nghĩa thông thường. Nếu là một tài sản biến động, lãi và giá đi độc lập với nhau, và biến động giá gần như luôn là số hạng lớn hơn. Kết thúc năm với thêm 8% của một thứ mất 30% giá trị là một khoản lỗ, mà suốt quá trình sản phẩm vẫn chạy đúng như quảng cáo.
Vậy cách đọc mọi con số lãi là hỏi nó được tính bằng gì, rồi đem so với việc chỉ đơn giản giữ chính tài sản đó. Trong nhiều trường hợp, mô tả trung thực về một sản phẩm sinh lời trên token biến động là "một vị thế mua kèm một khoản lãi nhỏ", và đó là thứ rất khác với một sản phẩm tiết kiệm.
APR, APY, và con số không phải cả hai
Ba con số được dùng lẫn lộn trên các trang này và chúng không giống nhau.
- APR là mức quy năm đơn giản, không giả định lãi kép.
- APY giả định phần thưởng được tái đầu tư ở cùng mức suốt một năm. Khoảng cách giữa hai con số nới ra khi mức tăng, và đó là lý do sản phẩm càng mạnh tay càng hay quảng cáo bằng APY.
- Mức quan sát được, mà ở sản phẩm linh hoạt là biến động, tính lại thường xuyên, và hiển thị như một lát cắt hiện tại. Không có gì trong đó được hứa cho ngày mai.
Một APY cao trên sản phẩm linh hoạt là một phép ngoại suy dựng trên hai giả định — rằng mức giữ nguyên và rằng bạn tái đầu tư — và không giả định nào được bảo đảm. Ở sản phẩm khoá kỳ hạn với mức cố định, con số gần với một cam kết hơn, và cái giá của sự chắc chắn đó chính là việc bị khoá.
Khoá kỳ hạn thật sự tốn gì
Sản phẩm khoá kỳ hạn trả cao hơn vì bạn đã từ bỏ khả năng hành động. Cái giá của việc đó không phải là chênh lệch giữa hai con số quảng cáo; nó là những gì xảy ra trong các kịch bản mà đáng lẽ bạn muốn lấy tài sản về.
Ba kịch bản đó lặp lại thường xuyên: thị trường rớt mạnh và bạn không bán được; nền tảng gặp sự cố và bạn không rút được; bạn cần tiền cho một việc chẳng liên quan gì tới thị trường. Khoá kỳ hạn biến một khoản tài sản có tính thanh khoản thành khoản không thanh khoản trong suốt thời hạn, và một hai điểm phần trăm thêm chính là số tiền bạn được trả cho việc đó.
Rút sớm, ở nơi có cho phép, thường mất toàn bộ phần thưởng đã tích và đôi khi bị thu phí. Hãy đọc điều khoản đó trước khi đăng ký chứ đừng đọc trong lúc đang xảy ra cái sự kiện làm bạn muốn rút — và lưu ý rằng ở sản phẩm stake, thời gian gỡ stake do mạng lưới áp đặt và không nút rút sớm nào rút ngắn được.
Vì sao mức tốt nhất chỉ áp cho số tiền nhỏ nhất
Gần như mọi sản phẩm linh hoạt đều chia bậc: mức cao cho phần vốn đầu tiên, mức thấp hơn nhiều cho phần trên đó. Con số quảng cáo là bậc đầu tiên.
Hệ quả thực tế là mức bình quân trên một khoản gửi đáng kể thấp hơn hẳn con số quảng cáo. Người đọc "lên tới 7%" rồi nạp gấp mười lần trần bậc một có thể đang nhận khoảng 2% tính chung — không phải vì có gì bị giấu, mà vì cái trần được ghi trong phần chi tiết sản phẩm chứ không ghi trên tấm thẻ.
Trước khi đăng ký, hãy tìm bảng bậc và tự tính mức bình quân trên đúng số tiền bạn định nạp. Nếu sản phẩm không công bố bảng đó thì điều ấy cũng đáng để ý.
Rủi ro áp cho tất cả các sản phẩm
Cơ chế là gì đi nữa, đăng ký nghĩa là tài sản không còn nằm yên trong tài khoản của bạn. Nó đã được cam kết vào một sản phẩm, và lấy lại được đòi nền tảng xử lý một lệnh hoàn trả.
Trong điều kiện bình thường việc này vô hình. Trong điều kiện bất thường — nền tảng gặp áp lực, mạng lưới có sự cố, cơ quan quản lý ra tay — nó là toàn bộ câu chuyện, và trong quá khứ những sản phẩm ngừng cho rút trước tiên chính là những sản phẩm chào mức cao nhất. Sự trùng hợp đó không ngẫu nhiên: mức cao nhất được nuôi bởi những cơ chế kém vững nhất.
Ở đây không có bảo hiểm tiền gửi theo nghĩa mà ngân hàng có. Dù lời quảng cáo nói gì về việc quỹ được bảo vệ, hãy đọc điều khoản để biết cái gì thật sự được hứa, và hãy coi "chúng tôi chưa từng có sự cố" là một mô tả về quá khứ chứ không phải một thuộc tính của sản phẩm.
Vay thế chấp bằng tài sản đang giữ
Sản phẩm vay nằm chung trang và đảo ngược quan hệ: bạn là người đi vay, tài sản của bạn là thế chấp, và nền tảng có quyền bán nó nếu tỷ lệ thế chấp tụt quá sâu. Đây là một vị thế đòn bẩy mặc bộ đồ khác.
Lời hứa cần đọc kỹ nhất là bất kỳ cam kết nào về một khoảng thời gian không bị thanh lý theo giá. Những điều khoản như vậy có thật và có thể là thật lòng, nhưng chúng có biên — biên về độ dài kỳ hạn, về mức lãi áp dụng sau đó, và về việc các quy tắc thanh lý thông thường quay lại khi cửa sổ đã nêu kết thúc. Người vay đọc lời hứa mà không đọc cái biên sẽ phơi mình ra đúng vào ngày lớp bảo vệ hết hiệu lực.
Nếu bạn sẽ không chủ động mở một vị thế đòn bẩy cùng quy mô, thì một khoản vay thế chấp cùng quy mô không phải là cách an toàn hơn để có nó.
Bốn câu hỏi trước khi bỏ tiền vào
- Ai đang trả tiền cho tôi, và vì sao? Hãy gọi tên người trả. Nếu câu trả lời là "nền tảng", hãy hỏi tiếp là trả bằng nguồn gì.
- Mức lãi tính bằng gì, và tài sản đó phải làm gì thì đây mới là một khoản lãi thật?
- Trường hợp xấu thực tế là gì — không phải trường hợp xấu tưởng tượng được? Với cho vay: người vay vỡ nợ trong một cú sập. Với stake: thời gian gỡ stake nhốt bạn suốt cú rơi. Với sản phẩm cấu trúc: bạn kết thúc với đúng tài sản bạn không muốn, ở đúng cái giá bạn không muốn.
- Tôi ra bằng cách nào, mất bao lâu, và ra sớm tốn gì? Hãy trả lời trước khi đăng ký, vì lúc gấp thì không trả lời nổi.
Những chữ nên khiến bạn dừng lại
- "Bảo đảm", "không rủi ro", "bảo toàn vốn" gắn với bất cứ thứ gì trả cao hơn ngân hàng. Người nói câu đó hoặc đang sai, hoặc đang chơi chữ rất khéo.
- "Suất có hạn, hết hôm nay." Tạo cảm giác gấp gáp là một kỹ thuật bán hàng và nó không có việc gì ở trong một quyết định về chỗ để tiền.
- Mức cao vượt hẳn mọi thứ khác trên cùng trang. Không tự động là lừa đảo, nhưng nó luôn là khoản đền bù cho một cái gì đó, và bạn phải nói được cái đó là gì.
- Một lời giải thích bạn không kể lại được. Nếu không mô tả được cơ chế cho người khác trong hai câu thì bạn không đánh giá được nó.
Những câu hỏi hay gặp sau đó
Lãi trên stablecoin có an toàn không?
An toàn hơn về mặt biến động giá, không an toàn hơn về mặt cơ chế. Lợi nhuận vẫn đến từ cho vay hoặc từ một sản phẩm cấu trúc, nên rủi ro đối tác và rủi ro nền tảng vẫn nguyên. Bạn đã bỏ được một rủi ro, không phải tất cả.
Vì sao mức lãi của tôi tụt mà không báo trước?
Sản phẩm linh hoạt vốn được thiết kế để biến động và tính lại thường xuyên. Mức lúc bạn đăng ký là một lát cắt, không phải một kỳ hạn. Nếu bạn muốn mức cố định thì đó là thứ sản phẩm khoá kỳ hạn bán, và việc bị khoá là cái giá.
Sản phẩm tiết kiệm linh hoạt có mất vốn được không?
Trong trường hợp bình thường thì không, nhưng chữ "bình thường" đang gánh cả câu. Các đường dẫn tới mất tiền là bên vay vỡ nợ, nền tảng đổ, hoặc chính tài sản mất giá. Chỉ cái cuối cùng là nhìn thấy được trên biểu đồ.
Đang khoá kỳ hạn mà cần tiền thì sao?
Hãy đọc điều khoản rút sớm trước khi đăng ký. Thường là mất phần thưởng đã tích và đôi khi có phí, còn với sản phẩm stake thì thời gian gỡ stake của mạng lưới vẫn áp dụng bất kể nền tảng muốn gì.