
Vì sao một hướng dẫn không phủ được nhiều thị trường
Có ba thứ khác nhau giữa các khu vực pháp lý, và mỗi thứ đều đổi câu trả lời thực tế:
- Có tồn tại một kênh tiền pháp định được cấp phép tại chỗ hay không. Nếu nền tảng giữ và tất toán được bằng nội tệ qua một đối tác trong nước, việc nạp tiền chỉ là một lệnh chuyển khoản bình thường. Nếu không thì không phải vậy.
- Ngân hàng có hợp tác không. Kể cả khi một kênh hợp pháp, từng ngân hàng vẫn tự đặt chính sách riêng với các khoản chuyển liên quan tới tài sản mã hoá, và những chính sách đó không được công bố và không ổn định.
- Bạn bị yêu cầu những gì. Bậc xác minh bổ sung, giấy tờ chứng minh nguồn tiền và nghĩa vụ kê khai khác nhau, và đây là phần các hướng dẫn hay bỏ qua nhất.
Bản tiếng Việt của trang này viết cho người ở Việt Nam, nên phần dưới nói về bốn kênh mà người dùng ở đây thực sự có. Không phần nào là tư vấn pháp lý hiện hành, và mọi thứ nên được đối chiếu với chính màn hình tài khoản của bạn cùng một nguồn trong nước trước khi làm theo.
Bắt đầu từ chính trang nạp tiền của bạn
Trước khi đọc bất cứ điều gì về thị trường của mình, hãy mở màn hình nạp tiền bên trong chính tài khoản bạn. Đó là trang duy nhất phản ánh cùng lúc pháp nhân bạn đang dùng, quốc gia bạn đã xác minh và cấp tài khoản của bạn, và nó giải quyết phần lớn những câu hỏi người ta đem lên diễn đàn.
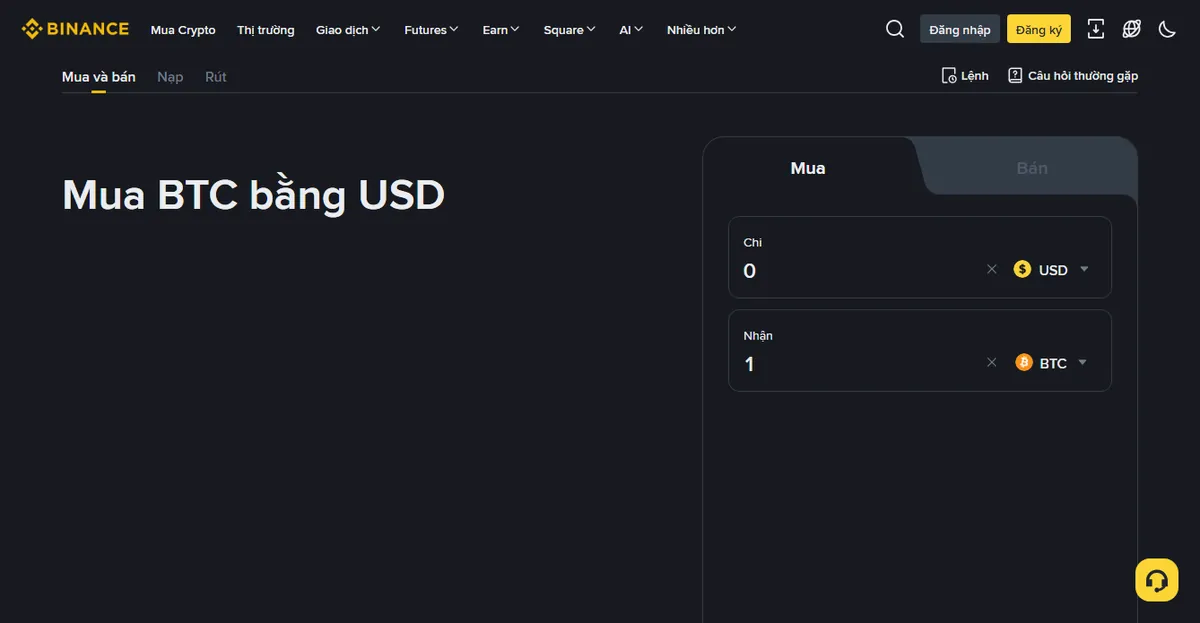
Ba điều cần đọc từ phiên bản màn hình đó của chính bạn. Những đơn vị tiền nào được mở cho bạn. Những phương thức nào hiện ra dưới đơn vị bạn muốn — chuyển khoản ngân hàng, thẻ, ví điện tử, hay không có gì ngoài P2P. Và mỗi phương thức ghi hạn mức bao nhiêu, phí bao nhiêu, trước khi bạn cam kết. Đó là toàn bộ câu hỏi thị trường được trả lời riêng cho tài khoản bạn, và nó đáng tin hơn mọi bài viết chung chung, kể cả bài này.
Khung pháp lý Việt Nam: 01/9/2026 và mốc 6 tháng
Phần này lẽ ra phải nằm ở đầu mọi hướng dẫn nạp rút tiếng Việt, và gần như không hướng dẫn nào có. Chúng tôi kiếm tiền từ chương trình giới thiệu của Binance, nên viết nó ra là bất lợi cho chúng tôi. Viết vẫn hơn, vì bỏ nó đi thì phần còn lại của bài là chỉ đường cho bạn đi vào một chỗ mà bạn không biết mình đang đứng ở đâu.
Hai văn bản cần biết số hiệu
- Nghị quyết 05/2025/NQ-CP — Chính phủ ban hành ngày 09/9/2025, có hiệu lực cùng ngày, về việc triển khai thí điểm thị trường tài sản mã hóa tại Việt Nam trong 5 năm, với tối đa 5 tổ chức được cấp phép cung cấp dịch vụ. Phần liên quan trực tiếp tới người đọc bài này nằm ở Điều 7 khoản 2: sau thời hạn 6 tháng kể từ khi tổ chức cung cấp dịch vụ tài sản mã hóa đầu tiên được cấp phép, nhà đầu tư trong nước giao dịch không thông qua tổ chức do Bộ Tài chính cấp phép sẽ bị xử lý vi phạm hành chính hoặc truy cứu trách nhiệm hình sự, tùy tính chất và mức độ. Đọc kỹ chỗ đó: cái mở cửa sổ chế tài với nhà đầu tư là ngày cấp phép đầu tiên, không phải ngày nghị định xử phạt có hiệu lực.
- Nghị định 284/2026/NĐ-CP — Chính phủ ban hành ngày 16/7/2026, có hiệu lực từ 01/9/2026, quy định xử phạt vi phạm hành chính về tài sản mã hóa và thị trường tài sản mã hóa. Đây là phần “phạt bao nhiêu” của khuôn khổ nói trên. Mức phạt tiền tối đa là 200 triệu đồng với tổ chức và 100 triệu đồng với cá nhân. Điều 9 quy định phạt 30–50 triệu đồng đối với nhà đầu tư trong nước giao dịch tài sản mã hóa không thông qua tổ chức cung cấp dịch vụ được Bộ Tài chính cấp phép.
Chỗ con số rất dễ bị đọc sai. Các mức tiền ghi trong nghị định là mức áp dụng cho tổ chức; cá nhân thực hiện cùng hành vi thì phạt bằng một nửa. Áp nguyên tắc đó vào Điều 9, một cá nhân tương ứng khoảng 15–25 triệu đồng — chứ không mặc nhiên là 30–50 triệu như phần lớn bản tin tóm tắt. Đây là cách đọc theo nguyên tắc chung của chính nghị định; điều khoản áp dụng cho trường hợp cụ thể vẫn phải đọc trong toàn văn.
Nói thẳng phần liên quan tới bạn: nghị định xử phạt đã có hiệu lực, nhưng không phải cứ từ 01/9/2026 là một cá nhân giao dịch trên sàn quốc tế bị phạt ngay. Điều kiện thời gian nằm ở Nghị quyết 05/2025/NQ-CP: chế tài với nhà đầu tư trong nước bắt đầu sau 6 tháng kể từ khi tổ chức cung cấp dịch vụ đầu tiên được cấp phép. Tính tới lần cập nhật này chưa có tổ chức nào được cấp giấy phép chính thức, nên 6 tháng đó chưa bắt đầu đếm.
Đừng đọc câu trên thành “vậy là không sao”. Nó chỉ có nghĩa bạn đang ở trong một cửa sổ có hạn, và thứ đáng theo dõi không còn là ngày 01/9/2026 nữa mà là ngày giấy phép đầu tiên được cấp: hôm đó đồng hồ chạy, và sáu tháng sau thì hành vi này có một mức phạt tiền gắn vào nó.
Chúng tôi không có tư cách nói điều khoản nào áp dụng cho trường hợp cụ thể của bạn, và không định đoán. Hãy đọc toàn văn nghị định trên cổng văn bản của Chính phủ, và nếu số tiền của bạn đáng kể thì hỏi một luật sư hành nghề trong nước — không hỏi diễn đàn, và cũng không hỏi trang này.
Đã có ai được cấp phép chưa, tính đến 09/2026
Chưa. Tới giữa tháng 3/2026, Bộ Tài chính đã nhận 7 hồ sơ xin cấp phép. Qua thẩm định, 5 hồ sơ được đánh giá là đầy đủ, hợp lệ theo Nghị quyết 05/2025/NQ-CP — gắn với các tên VIXEX, Công ty CP Tài sản số Việt Nam, TCEX, CAEX và LPEX, đều là tổ chức trong nước; 2 hồ sơ còn lại bị đánh giá là chưa đầy đủ. Năm hồ sơ này được chuyển sang lấy ý kiến Bộ Công an và Ngân hàng Nhà nước, và còn một bước kiểm tra điều kiện cơ sở vật chất trước khi tính đến việc cấp phép. Con số 5 không phải ngẫu nhiên: nghị quyết đặt trần tối đa 5 tổ chức cho cả giai đoạn thí điểm. Tên và số liệu trong đoạn này dẫn theo nguồn số 4 ở cuối bài.
Hồ sơ hợp lệ không phải là giấy phép. Tính tới lần cập nhật này chưa tổ chức nào cầm giấy phép chính thức, và thị trường thí điểm mới ở mức dự kiến vận hành trong nửa cuối 2026. Chưa có sàn quốc tế nào trong nhóm năm cái tên trên, Binance cũng không — nhưng ngày một trong số đó nhận được giấy phép thật cũng chính là ngày mốc 6 tháng bắt đầu đếm với nhà đầu tư trong nước.
Việc một sàn quốc tế vẫn truy cập được từ Việt Nam không nói lên điều gì về tình trạng cấp phép của nó. Hai chuyện đó độc lập với nhau, và trang web vẫn mở là câu trả lời cho câu hỏi kỹ thuật, không phải câu hỏi pháp lý.
Quan điểm của chúng tôi
Chúng tôi không nói với bạn nên hay không nên làm gì với tài sản của mình — đó là quyết định của bạn, và nó phụ thuộc vào những thứ chúng tôi không biết. Cái chúng tôi có quan điểm là về trình tự: đọc văn bản trước, chọn kênh sau. Nếu một sàn trong nước đã được cấp phép và đáp ứng được nhu cầu của bạn, thì cái mà giấy phép mua được là một đường khiếu nại nằm trong lãnh thổ nơi bạn sống. Giá trị của thứ đó chỉ lộ ra vào đúng ngày có chuyện, và hôm đó thì không mua kịp nữa.
Và nói rõ một lần nữa để không ai phải đoán: Wickvo có thu nhập từ chương trình giới thiệu của Binance, nhưng bản tiếng Việt đã gỡ hết liên kết giới thiệu và mã mời từ 01/9/2026. Toàn bộ cấu trúc doanh thu nằm ở trang công bố thương mại.
Kênh 1 — P2P
Trên thực tế đây là kênh chính ở Việt Nam, cả chiều vào lẫn chiều ra. Bạn khớp trực tiếp với một cá nhân khác, chuyển khoản VND qua ngân hàng, và nền tảng giữ tài sản mã hoá trong ký quỹ cho tới khi lệnh hoàn tất.
Ưu: luôn có, thanh khoản dày, tỷ giá thường sát thị trường, không cần một kênh doanh nghiệp nào tồn tại giữa sàn và ngân hàng.
Nhược, và đây là phần quan trọng: khi bạn bán, một người lạ chuyển tiền vào tài khoản ngân hàng của bạn và bạn không nhìn thấy tiền đó từ đâu tới. Nếu nó nằm trên đường đi của một dòng tiền có vấn đề, tài khoản của bạn nằm trên đường đó. Đây là rủi ro đơn lẻ lớn nhất của người dùng Việt Nam và nó có cả một bài riêng: nạp tiền dễ, rút tiền mới là phần phải tính trước. Cách chọn đối tác nằm ở bài về chọn đối tác P2P.
Quan điểm của chúng tôi: nếu bạn dùng kênh này thường xuyên, việc tách tài khoản ngân hàng nhận tiền P2P ra khỏi tài khoản nhận lương và trả các khoản định kỳ là thứ đáng làm nhất — không phải vì nó giảm xác suất bị phong toả, mà vì nó quyết định chuyện gì còn chạy được khi điều đó xảy ra.
Kênh 2 — thẻ quốc tế
Mua trực tiếp bằng thẻ tín dụng hoặc thẻ ghi nợ quốc tế. Nhanh nhất, và gần như luôn là đắt nhất.
Chi phí hiếm khi hiện ra như một khoản phí; nó nằm trong tỷ giá được báo. Cách duy nhất để thấy nó là so tỷ giá đó với giá ở trang giao dịch thường tại cùng thời điểm.
Hai thứ nữa cần biết trước. Một số ngân hàng phát hành xếp giao dịch mua tài sản mã hoá vào nhóm ứng tiền mặt, và khi đó có phí riêng cùng lãi tính từ ngày đầu — những khoản hoàn toàn không xuất hiện trên màn hình của sàn. Và một số ngân hàng đơn giản là chặn loại giao dịch này; thẻ bị từ chối ở bước này thường là chính sách của bên phát hành chứ không phải lỗi của bạn.
Hợp lý cho lần đầu với số tiền nhỏ. Không hợp lý nếu làm thường xuyên.
Kênh 3 — chuyển khoản trực tiếp vào sàn
Ở những thị trường có kênh này, nó thường là đường rẻ nhất và có hồ sơ giấy tờ sạch nhất — tiền đi giữa hai tài khoản có tên.
Với VND, đây chính là kênh không thể coi là mặc định. Việc nạp trực tiếp bằng tiền đồng vào một sàn quốc tế phụ thuộc vào chính sách hiện hành và vào từng ngân hàng, và tình trạng này đã thay đổi nhiều lần. Chúng tôi cố ý không nói ở đây rằng nó đang có hay không có, vì bất kỳ câu trả lời nào viết vào bài cũng sẽ cũ đi. Trang nạp tiền trong tài khoản của bạn là nguồn duy nhất nói được bạn hiện có gì — nếu ở đó có lựa chọn cho VND thì nó gần như luôn là đường tốt hơn P2P; nếu không có thì không có.
Kênh 4 — ví điện tử
Việt Nam có tỷ lệ dùng ví điện tử rất cao, và trên thị trường P2P chúng thường xuất hiện như một phương thức thanh toán bên cạnh chuyển khoản ngân hàng.
Về mặt vận hành thì tiện: nhanh, quen tay, hoàn tất trong vài giây. Về mặt rủi ro thì nó không phải một loại khác — vẫn là tiền từ một người lạ chuyển vào một tài khoản đứng tên bạn, và nhà cung cấp ví cũng chạy kiểm soát rủi ro và cũng hạn chế tài khoản được y như ngân hàng. Cảm giác "chuyển ví thì nhẹ nhàng hơn" là cảm giác, không phải một khác biệt về bản chất.
Một điểm riêng đáng chú ý: vì chuyển ví có cảm giác thân mật hơn nên quy tắc "tên người trả phải trùng tên đã xác minh của đối tác" hay bị buông lỏng đúng ở kênh này. Đừng buông. Ở đây nó áp dụng mạnh hơn chứ không phải nhẹ hơn.
Ngân hàng của bạn là một quyết định riêng
Người ta hay gộp "chuyện này có hợp pháp ở đây không" và "ngân hàng của tôi có cho không" thành một câu hỏi. Đó là hai câu, và câu thứ hai do một tổ chức không công bố gì cả quyết định.
Chính sách của ngân hàng với các khoản chuyển liên quan tới tài sản mã hoá khác nhau ngay trong cùng một thị trường, thay đổi mà không thông báo, và được áp dụng bởi hệ thống tự động nhìn thấy một khuôn mẫu chứ không nhìn thấy một con người. Hệ quả thực tế ở đâu cũng giống nhau:
- Có ngân hàng từ chối thẳng khoản chuyển, ở một trong hai chiều. Đó là kết quả của chính sách chứ không phải lỗi, và khiếu nại hiếm khi đổi được gì.
- Có ngân hàng nhận rồi gắn cờ tài khoản để rà soát, và việc đó nổi lên vài tuần sau dưới dạng một yêu cầu giải trình hoặc một tài khoản bị hạn chế tạm thời.
- Nhận tiền từ người lạ là khuôn mẫu gây chú ý nhất, và đó là lý do rắc rối tập trung ở chiều bán P2P chứ không phải chiều mua.
- Giữ một bản ghi đơn giản — mỗi khoản là gì, từ ai, ứng với lệnh nào — là thứ biến một cuộc rà soát thành một cuộc trao đổi ngắn. Đây là chủ đề của nạp tiền và rút tiền và nó đáng giá hơn mọi lựa chọn nền tảng.
Một hệ quả đáng nói thẳng: tài khoản bạn dùng cho việc này không nên là tài khoản nhận lương hay tài khoản trả tiền thuê nhà. Không phải vì có gì mờ ám, mà vì một cuộc rà soát sẽ khoá tài khoản, và một tài khoản bị khoá mà bạn phụ thuộc vào là vấn đề lớn hơn nhiều so với một tài khoản bị khoá mà bạn không phụ thuộc.
Bốn câu hỏi nên tự trả lời
Đây là phần chuyển được sang bất kỳ thị trường nào, kể cả những nơi không nhắc ở trên:
- Nền tảng có được công nhận hay cấp phép ở đây không, và bởi ai? Kiểm ở đăng bạ của chính cơ quan quản lý, không phải ở tuyên bố của nền tảng. Riêng câu trả lời này quyết định phần lớn những gì đi sau.
- Tài khoản của tôi có đường nạp bằng nội tệ không? Trang nạp tiền của chính bạn là nguồn có thẩm quyền. Nếu có lựa chọn chuyển khoản cho VND thì gần như luôn là đường tốt hơn.
- Nếu không thì mức phơi nhiễm P2P của tôi là gì? Tài khoản nào của tôi nhận tiền từ người lạ, chuyện gì xảy ra với tôi nếu tài khoản đó bị hạn chế, và tôi có giải thích được từng khoản không? Trả lời trước lệnh đầu tiên, không phải sau.
- Tôi phải kê khai những gì? Nghĩa vụ thuế và báo cáo là phần không bao giờ xuất hiện trong các hướng dẫn nạp rút và là phần có đuôi dài nhất. Với bất cứ khoản nào đáng kể, đây là câu hỏi dành cho người hành nghề tại chỗ, không phải cho một diễn đàn.
Quan điểm của chúng tôi về lời khuyên phổ biến "chọn một khu vực có quy định dễ thở hơn": đừng. Dùng giấy tờ hoặc địa chỉ không tương ứng với nơi bạn thật sự ở biến một câu hỏi tuân thủ bình thường thành một câu hỏi nghiêm trọng, và nó vỡ đúng vào thời điểm tệ nhất — khi bạn định rút tiền ra. Thị trường bạn sống là thị trường của bạn.
Những câu hỏi hay gặp sau đó
Vì sao người quen ở nước khác có lựa chọn nạp tiền mà tôi không có?
Vì các phương thức thanh toán được mở theo từng thị trường, từng pháp nhân của nền tảng và từng cấp xác minh, và cả ba đều có thể khác nhau giữa hai tài khoản trên cùng một sàn. Trang nạp tiền của chính bạn mới là câu trả lời có thẩm quyền cho bạn.
Dùng một nền tảng chưa được cấp phép ở đây thì tôi có vi phạm không?
Trong những vụ có hình dạng như đã mô tả ở trên, việc thực thi nhắm vào bên vận hành chứ không nhắm vào người dùng cá nhân, nhưng đó là một nhận xét chung chứ không phải tư vấn pháp lý cho tình huống của bạn. Cái chắc chắn là chi phí thực tế: không có cơ quan quản lý tại chỗ để khiếu nại, và một kênh ngân hàng có ít lý do hơn để chiều bạn.
Dùng tài khoản ngân hàng ở nước khác được không?
Chỉ khi nó thật sự là của bạn và thông tin trên tài khoản sàn khớp với nó. Tài khoản đứng tên người khác vi phạm quy tắc thanh toán bên thứ ba ở mọi nơi, và việc quốc gia đã xác minh lệch với nơi mở tài khoản ngân hàng đúng là khuôn mẫu kích hoạt rà soát ở bước rút tiền.
Kênh nào rẻ nhất?
Chuyển khoản bằng nội tệ ở nơi có kênh đó, gần như luôn luôn. Mua bằng thẻ đắt nhất khi tính cả chênh lệch giá bên cạnh khoản phí ghi trên màn hình. P2P nằm ở giữa về giá và đứng đầu về rủi ro.
Quy định đã đổi kể từ khi bài này được viết thì sao?
Hãy mặc định là nó đã đổi. Các văn bản dẫn ở phần nguồn là bản gốc và có thẩm quyền, còn trang này thì không. Nếu bạn thấy chỗ nào đã lạc hậu, trang liên hệ tới được chúng tôi và thay đổi sẽ vào nhật ký đính chính.
Nguồn cho phần khung pháp lý
- Chính phủ, toàn văn Nghị quyết số 05/2025/NQ-CP về việc triển khai thí điểm thị trường tài sản mã hóa tại Việt Nam (ban hành và có hiệu lực 09/9/2025; thí điểm 5 năm; tối đa 5 tổ chức; mốc 6 tháng nằm ở Điều 7 khoản 2).
- Chính phủ, Nghị định số 284/2026/NĐ-CP quy định xử phạt vi phạm hành chính về tài sản mã hóa và thị trường tài sản mã hóa (ban hành 16/7/2026, hiệu lực 01/9/2026) — đã dẫn liên kết ở phần khung pháp lý bên trên; toàn văn cũng đăng trên Công báo Chính phủ.
- Mức 30–50 triệu đồng tại Điều 9 và nguyên tắc “cá nhân bằng một nửa mức của tổ chức” được dẫn theo tường thuật của báo chí trong nước về nghị định; con số 15–25 triệu đồng trong bài là kết quả áp nguyên tắc đó, không phải một con số ghi thẳng trong điều khoản. Hãy đọc điều khoản áp dụng cho trường hợp của bạn trong toàn văn nghị định.
- Tình trạng hồ sơ — 7 hồ sơ nộp, 5 hồ sơ được đánh giá đầy đủ và hợp lệ (VIXEX, Công ty CP Tài sản số Việt Nam, TCEX, CAEX, LPEX), 2 hồ sơ chưa đầy đủ, chưa tổ chức nào được cấp giấy phép chính thức — dẫn theo tường thuật của báo chí trong nước tháng 3/2026: VietNamNet, “Bộ Tài chính lấy ý kiến 5/7 hồ sơ xin cấp phép sàn tài sản mã hóa, loại 2 hồ sơ” (19/3/2026) và Thanh Niên, “5 doanh nghiệp nghìn tỉ vượt vòng hồ sơ thí điểm sàn tài sản mã hóa” (18/3/2026). Đây là nguồn báo chí, không phải công bố chính thức của Bộ Tài chính; tới lần cập nhật này chúng tôi không tìm được thông cáo chính thức nào liệt kê danh sách trên. Nếu bạn cần chắc chắn, hãy đối chiếu với cổng thông tin của Bộ Tài chính tại thời điểm bạn đọc.
Trang này tóm tắt tại thời điểm 2026-09 và không tự cập nhật. Văn bản gốc mới là nguồn có thẩm quyền. Nếu bạn thấy chỗ nào lệch, báo cho chúng tôi qua trang liên hệ; nó sẽ được ghi vào nhật ký đính chính.