
Màn hình tin đăng thật sự đang cho bạn xem gì
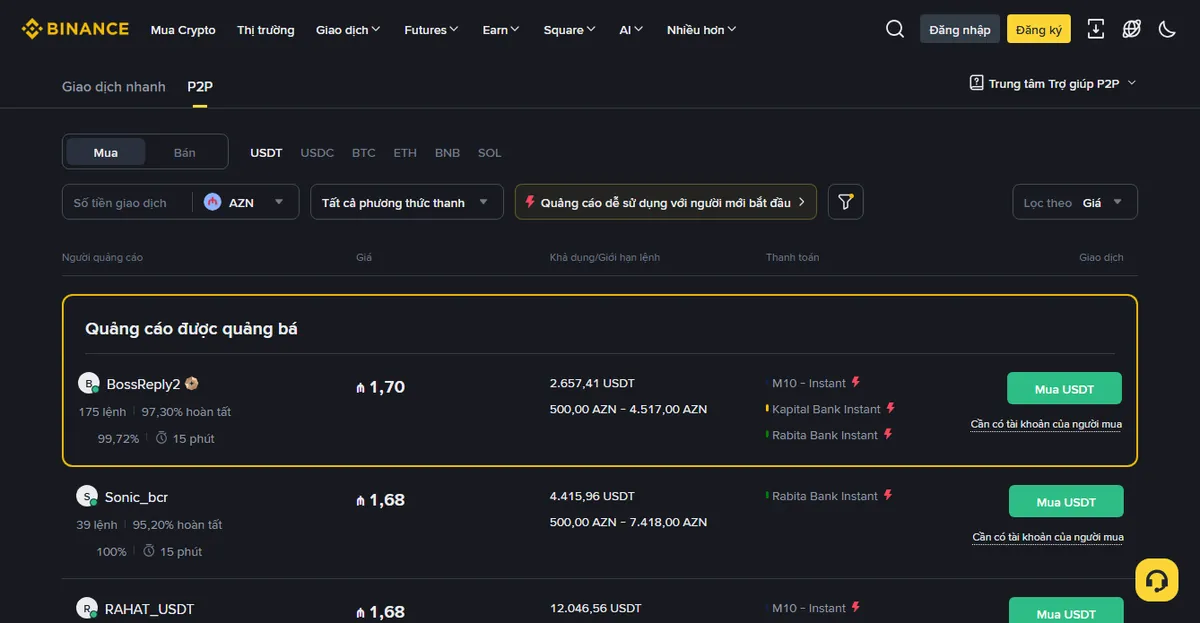
Bắt đầu từ chính điều bức ảnh đó chứng minh, vì nó là quan sát hữu ích nhất trong cả bài: dòng trên cùng thường không phải giá tốt nhất. Đó là một vị trí trả tiền. Sắp xếp theo giá rồi đọc các dòng bên dưới ô quảng cáo là một cải thiện miễn phí mà phần lớn người dùng không bao giờ làm, vì mắt tự coi dòng đầu tiên là gợi ý.
Ký quỹ bảo vệ cái gì, và không bảo vệ cái gì
Cơ chế này hẹp hơn phần lớn mọi người tưởng, và biết được ranh giới của nó là biết được phơi nhiễm thật của bạn nằm ở đâu.
Nó làm được gì: từ khoảnh khắc lệnh mở ra, phần crypto bị nền tảng khoá lại. Người bán không tiêu được, không huỷ đi được, và không ôm nó biến mất được. Khi lệnh hoàn tất, nền tảng nhả nó cho người mua. Chừng đó là được bảo vệ thật.
Nó không làm được gì: chân tiền pháp định diễn ra hoàn toàn bên ngoài nền tảng, giữa tài khoản ngân hàng của bạn và của họ. Nền tảng không nhìn thấy số tiền đó, không giữ được nó, và không đảo ngược được nó. Mọi thứ hỏng trong P2P đều hỏng ở phía đó.
Nên hai bên đối mặt với hai rủi ro khác nhau, và đáng nói rõ bạn đang ở bên nào.
- Mua crypto: bạn trả trước, và phần ký quỹ đang giữ đúng thứ bạn được nợ. Rủi ro của bạn là gặp đối tác không chịu nhả, tức là một vụ khiếu nại — phiền, chậm, thường giải quyết được, vì bằng chứng là một bản ghi ngân hàng bạn xuất ra được.
- Bán crypto: bạn nhả một tài sản không thu hồi được, để đổi lấy một khoản tiền có thể bị thu hồi. Rủi ro của bạn không chỉ là không được trả; mà là tiền có tới, có được ghi có, rồi sau đó bị đảo ngược hoặc bị gắn cờ từ đầu nguồn. Đó là phơi nhiễm đứng sau gần như mọi câu chuyện tài khoản bị hạn chế, và là lý do phía bán mới là phía cần thận trọng.
Các con số, xếp theo lượng thông tin
Số lệnh — nhiều thông tin nhất
Số lệnh đã hoàn tất. Đây là thứ gần nhất với một hồ sơ hoạt động: nó cần thời gian để tích luỹ và không làm giả rẻ được. Một đối tác có vài nghìn lệnh hoàn tất đang vận hành một công việc kinh doanh mà việc lừa bạn trong một lệnh sẽ làm hỏng. Một người có mười một lệnh thì chẳng có gì để mất.
Nó không phải bằng chứng của cái gì cả — tài khoản có thể bị bán hoặc bị chiếm — nhưng trong các con số trên màn hình, đây là con số đắt nhất để làm giả.
Thời gian nhả trung bình — có thông tin, và bị đánh giá thấp
Đối tác thường mất bao lâu để nhả tài sản sau khi nhận tiền. Nó quan trọng hơn người ta tưởng, vì khoảng đó chính là lúc tiền của bạn đã đi mà bạn chưa nhận được gì. Người nhả trong vài phút đang chạy một quy trình thật. Người có trung bình dài thì hoặc chậm, hoặc làm việc theo một nhịp sẽ khiến bạn ngồi bấm tải lại trang.
Trong ảnh trên, mọi dòng nhìn thấy đều cùng một khoảng ngắn, chuyện bình thường với người bán khối lượng lớn — con số này trở nên phân biệt được ở đầu kia của danh sách.
Tỷ lệ hoàn tất — yếu hơn vẻ ngoài
Đây là chỗ bị đọc sai. Tỷ lệ hoàn tất là phần trăm lệnh đã mở mà hoàn tất, và nó bị chi phối bởi những người mua mở lệnh rồi bỏ đi, chuyện cực kỳ phổ biến và chẳng nói gì về người bán. Một đối tác bận rộn và hoàn toàn đàng hoàng sẽ có tỷ lệ dưới 100% vì những lý do không liên quan gì tới họ.
Cái nó dùng được là ở phần đuôi cực đoan. Tỷ lệ rất thấp thì đáng tránh. Chênh lệch giữa 99,6% và 100% là nhiễu, và coi nó như một thứ hạng chính là cách người ta tự thuyết phục mình lấy giá tệ hơn mà chẳng được gì.
Giá — có thông tin, và là cái bẫy
Giá tốt nhất trên màn hình thường gắn với đối tác bạn ít muốn giao dịch nhất. Đó không phải trùng hợp; một mức giá tốt bất thường là cách rẻ nhất để hút lệnh về.
Quan điểm của chúng tôi, nói thẳng: một phần nhỏ của phần trăm không đáng để đổi lấy việc giao dịch với một đối tác vô danh. Nếu tin đăng có giá tốt nhất có một trăm lệnh còn tin thứ ba có tám nghìn, hãy lấy tin thứ ba. Phần chênh bạn bỏ ra là nhỏ và có giới hạn; phần rủi ro bạn tránh được thì không.
Huy hiệu xác minh — gần như bằng không nếu đứng một mình
Huy hiệu cho biết đối tác đã hoàn tất một quy trình nào đó trên nền tảng. Nó không nói gì về số tiền họ sẽ chuyển cho bạn, mà đó mới là rủi ro thật. Hãy đọc nó như một mức sàn, không phải một tín hiệu.
Phương thức thanh toán mới là quyết định thật
Trường phương thức thanh toán đáng được chú ý hơn bất kỳ con số nào, và vì lý do ngược với cái người ta hay nhìn.
Khi bạn bán, phương thức thanh toán quyết định tài khoản nào của bạn nhận tiền từ một người lạ — và do đó tài khoản nào bị phơi ra nếu số tiền đó hoá ra có vấn đề ở đầu trên. Đó chính là cơ chế mô tả trong bài nạp và rút tiền, và là lý do chính khiến người ta rơi vào cảnh tài khoản bị hạn chế.
Từ đó ra hai quy tắc, và chúng không thương lượng được:
- Tên người trả phải trùng tên đã xác minh của đối tác. Trả hộ là điểm dừng cứng — nó phá vỡ sự tương ứng giữa hồ sơ của nền tảng và sao kê ngân hàng của bạn, đúng cái tương ứng mà sau này bạn cần để giải thích khoản tiền. Đừng nhả tài sản, và báo cho nền tảng.
- Ghi nội dung chuyển khoản đúng sự thật. Trước đây chúng tôi khuyên tránh chữ crypto trong nội dung chuyển khoản để đỡ bị chú ý. Đó là lời khuyên về vẻ ngoài, và chúng tôi đã bỏ nó. Ghi đúng bản chất, hoặc để luồng của nền tảng tự điền, giữ chứng từ lệnh khớp với nó, và kể đúng câu chuyện đó cho bất kỳ ai hỏi.
Khi bạn mua, cùng trường đó quan trọng vì một lý do buồn tẻ hơn: chọn phương thức bạn thật sự hoàn tất được nhanh, từ một tài khoản đứng tên bạn. Một phương thức mất một tiếng để thiết lập là một tiếng bạn phơi ra với biến động giá và một tiếng đối tác chờ để huỷ lệnh.
Hạn mức, cửa sổ thời gian và việc huỷ lệnh
Ba chi tiết máy móc gây ra phần lớn những va vấp tránh được.
- Hạn mức lệnh là một khoảng, không phải một mức trần. Mỗi tin đăng ghi mức tối thiểu và tối đa, và số tiền dưới mức tối thiểu không khớp được. Hãy kiểm khoảng đó trước khi mở lệnh chứ đừng kiểm sau, vì một lệnh bị huỷ bị tính vào tỷ lệ hoàn tất của cả hai bên.
- Cửa sổ thanh toán là một đồng hồ đếm ngược, và nó chạy từ lúc lệnh mở. Không phải từ lúc bạn bắt đầu chuyển tiền. Nếu ngân hàng của bạn có thời gian chờ với người thụ hưởng mới, hoặc bạn giao dịch ngoài giờ ngân hàng, cửa sổ có thể hết trong lúc một khoản chuyển hợp lệ đang trên đường — và đó là cách phổ biến nhất biến một giao dịch tử tế thành một vụ khiếu nại.
- Huỷ lệnh nhiều lần có hậu quả. Phần lớn nền tảng hạn chế những tài khoản mở lệnh rồi bỏ đó, vì nhìn từ phía bên kia thì hành vi ấy không phân biệt được với việc phá đám. Hãy lọc trước khi mở.
Bản thực dụng: quyết số tiền, xác nhận phương thức thanh toán đã sẵn sàng và bạn với tới được ngay lúc này, rồi mới mở lệnh. Mở lệnh là bước cuối, không phải bước đầu.
Quy tắc đứng trên tất cả
Mọi thứ ở trên là tối ưu hoá. Đây là phần quyết định bạn có mất tiền hay không:
Thanh toán và nhả tài sản đều diễn ra bên trong luồng lệnh của nền tảng. Ký quỹ nghĩa là như vậy: tài sản mã hoá do nền tảng giữ từ lúc lệnh mở, và được nhả khi lệnh hoàn tất. Bước ra ngoài luồng đó là không có ký quỹ, không có hồ sơ, không có quy trình khiếu nại — bạn đang chuyển tiền cho một người lạ trên internet.
Các kịch bản kéo người ta ra khỏi luồng đáng biết vì chúng không nghe giống lừa đảo:
- "Nền tảng đang lỗi, mình làm trực tiếp cho nhanh."
- "Bấm đã thanh toán trước đi, mình nhả ngay, đỡ mất thời gian."
- "Huỷ lệnh đi, mình để giá tốt hơn cho bạn qua Telegram."
- "Mình chuyển rồi đây, biên lai đây" — kèm một tấm ảnh, trước khi có gì tới nơi.
Cái cuối cùng hiệu quả nhất, vì một ảnh chụp chuyển khoản làm giả cực dễ và trông y hệt bằng chứng. Hãy xác nhận tiền đã thật sự vào số dư trong ứng dụng ngân hàng của chính bạn trước khi nhả. Không phải trong một thông báo, không phải trong một tin nhắn, không phải trong một tấm ảnh. Đang chờ xử lý không phải là đã nhận, và một khoản chuyển có thể bị thu hồi sau khi đã hiện ra.
Khi có chuyện: quy trình khiếu nại
Khiếu nại là việc nhờ nền tảng phân xử ai đúng, dựa trên bằng chứng mỗi bên nộp lên. Nó không phải một cuộc trò chuyện với bộ phận hỗ trợ và giọng điệu tin nhắn của bạn không ảnh hưởng gì tới kết quả. Cái ảnh hưởng là chứng từ.
Những thứ nên chuẩn bị sẵn, dù bạn ở bên nào:
- Bản ghi ngân hàng thể hiện khoản chuyển, kèm số tiền, thời điểm và tên hai đầu. Một dòng sao kê ăn đứt ảnh chụp màn hình trang xác nhận, vì nó cho thấy tiền đã đi chứ không chỉ cho thấy một lệnh đã được đặt.
- Mã lệnh trên nền tảng, khớp với khoản chuyển đó.
- Đoạn chat trong lệnh, và đó là lý do mọi trao đổi phải nằm ở đó chứ không nằm trên một ứng dụng nhắn tin. Cuộc trò chuyện nền tảng không nhìn thấy là cuộc trò chuyện chưa từng xảy ra.
Hai việc dẫn tới kết cục xấu. Nhả tài sản vì bị hối thúc trong lúc khiếu nại đang mở sẽ kết thúc vụ việc nghiêng về phía bên kia vĩnh viễn — không còn gì để kháng nghị khi tài sản đã đi. Và chấp nhận lời mời "giải quyết riêng với nhau" là đưa toàn bộ sự việc ra khỏi quy trình duy nhất có thể giúp bạn.
Kỳ vọng thực tế: khiếu nại tính bằng ngày, nền tảng phân xử theo bằng chứng chứ không theo sự cảm thông, và kết cục cho một người bán đã nhả trước khi xác nhận nhận tiền gần như luôn giống nhau.
Thứ tự thao tác
- Đổi đơn vị tiền tệ về VND, sắp xếp theo giá, rồi đọc qua khỏi dòng quảng cáo.
- Lọc theo phương thức thanh toán bạn hoàn tất được từ một tài khoản đứng tên mình.
- Trong số còn lại, ưu tiên số lệnh cao và thời gian nhả ngắn. Bỏ qua chênh lệch nhỏ ở tỷ lệ hoàn tất.
- Kiểm giới hạn lệnh trước khi mở — một tin bạn không khớp nổi làm mất thời gian cả hai bên và còn trừ vào chính cái tỷ lệ hoàn tất bạn vừa đọc.
- Mở lệnh và hoàn tất thanh toán trong khung thời gian, hoàn toàn bên trong nền tảng.
- Nếu bạn đang bán: xác nhận tiền thật sự đã vào số dư, từ đúng cái tên đó, rồi mới nhả.
- Giữ lại hồ sơ lệnh. Xuất ra định kỳ. Bạn của tương lai có thể cần tới, như đã nói trong bài nạp và rút tiền.
Những câu hỏi hay gặp sau đó
P2P có an toàn không?
Ký quỹ làm cho chân crypto an toàn. Chân tiền là một khoản chuyển khoản ngân hàng bình thường với người lạ và mang rủi ro chuyển khoản ngân hàng bình thường, tập trung ở phía bán. Chuyện đó có chấp nhận được hay không tuỳ vào những lựa chọn khác có sẵn ở thị trường của bạn.
Đối tác nói đã chuyển mà chưa thấy tiền, làm gì?
Đừng nhả. Hãy kiểm số dư trong chính app ngân hàng của bạn, không phải một ảnh chụp và không phải một thông báo. Nếu cửa sổ sắp hết mà chưa có gì tới, hãy mở khiếu nại — nó sinh ra để dùng cho việc đó, và mở khiếu nại không có nghĩa là buộc tội ai.
Có người trả tiền từ một cái tên khác thì sao?
Đó là điểm dừng cứng. Đừng nhả, và báo qua nền tảng. Thanh toán bên thứ ba phá vỡ sự tương ứng giữa bản ghi của nền tảng và bản ghi của ngân hàng, mà đó đúng là sự tương ứng bạn sẽ cần về sau.
Chưa xác minh danh tính thì giao dịch P2P được không?
Nhìn chung là không. P2P là một trong những tính năng bị chặn sau xác minh nhất quán nhất, và phía thương nhân còn có thêm yêu cầu và một khoản ký quỹ phải đặt.
Vì sao tin đăng trên cùng lại đắt hơn những tin bên dưới?
Vì nó thường là một vị trí quảng cáo trả tiền chứ không phải chào giá tốt nhất. Sắp xếp theo giá rồi đọc xuống dưới dòng được quảng bá là cải thiện rẻ nhất có được trên màn hình đó.
Có nên đăng ký làm thương nhân để có giá tốt hơn không?
Làm thương nhân đòi đặt một khoản ký quỹ và đi kèm nghĩa vụ, đồng thời làm thay đổi cái giá bạn phải trả nếu tài khoản ngân hàng bị hạn chế. Đó là một quyết định kinh doanh chứ không phải cách tiết kiệm cho vài giao dịch.
Nguồn
- Binance P2P, trang chương trình thương nhân — phần định nghĩa chính thức của các nhãn thương nhân đã xác minh, thương nhân khiên và thương nhân pro, kèm điều kiện của từng loại. Một cái nhãn nghĩa là gì thì lấy từ đây, không lấy từ bài chia sẻ của người khác.
- Trung tâm trợ giúp Binance, cách trở thành thương nhân P2P — mức ký quỹ thương nhân phải đặt, và cách tỷ lệ hoàn tất cùng thời gian nhả tiền được tính. Cách tính ra những con số đó quyết định chúng nói lên được điều gì.
Hệ thống bậc thương nhân và các ngưỡng do sàn đặt ra, chúng có thay đổi, và mức khả dụng khác nhau theo thị trường. Bài này dạy cách đọc những con số đó, không bảo lãnh cho bất kỳ đối tác cụ thể nào.